
1. Globale FX Märkte im Überblick
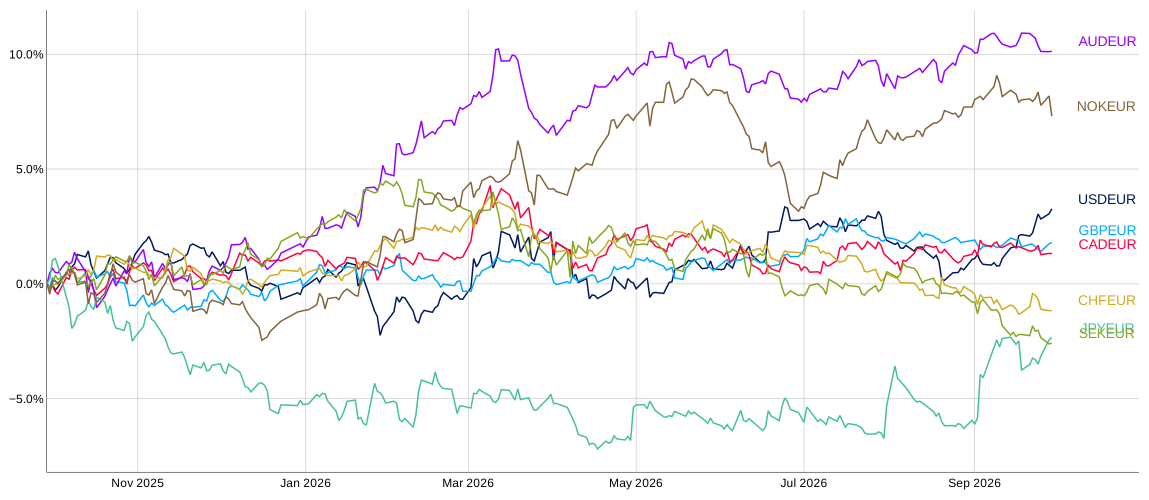
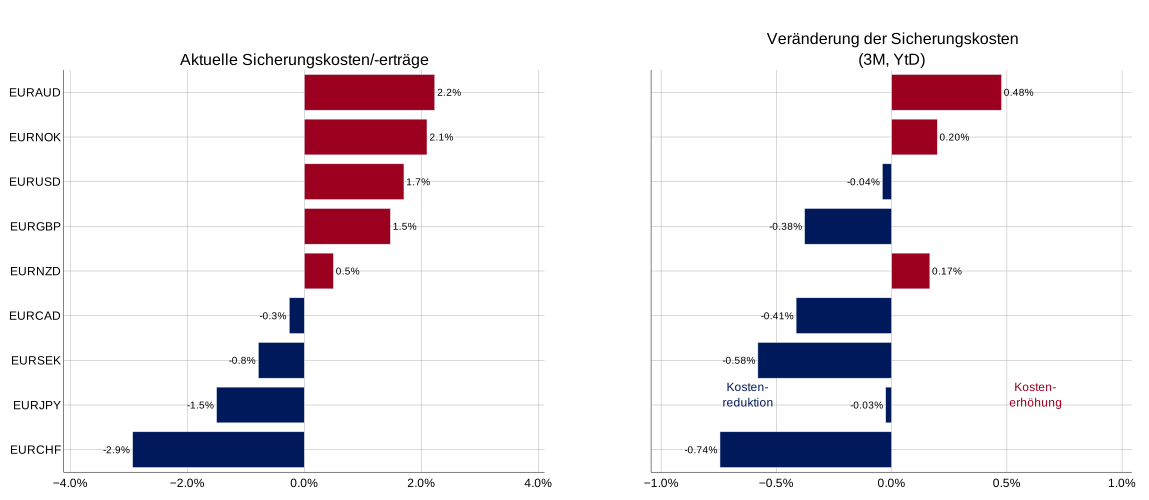
Abbildung 1: Indexierte Wechselkurse gegenüber dem Euro in den vergangenen 12 Monaten (Schaubild oben), annualisierte Sicherungskosten einer 3-Monatssicherung (Schaubild links unten) sowie die 12-Monatsänderung der annualisierten 3-Monatssicherung (Schaubild rechts unten)
(Quelle: Bloomberg, 7orca – eigene Darstellung)
Sechs Monate nach Beginn des Iran-Kriegs bleibt die Blockade der Straße von Hormus ein wesentlicher Einflussfaktor für die globalen Rohstoffmärkte. Die IEA zählt die damit verbundenen Ausfälle zu den größten Angebotsunterbrechungen in der Geschichte des Ölmarkts.
Unter normalen Bedingungen passieren rund ein Fünftel des weltweit gehandelten Öls sowie ein erheblicher Teil der katarischen LNG-Exporte die Meerenge. Der Preis für Brent-Rohöl stieg zeitweise deutlich über 110 US-Dollar je Barrel. Diplomatische Signale aus dem Oman sorgten zwischenzeitlich für Entspannung, der Ölpreis kehrte jedoch innerhalb kurzer Zeit wieder auf ein dreistelliges Niveau zurück. Gleichzeitig preist der Markt bislang nur eine geringe Wahrscheinlichkeit für eine vollständige Normalisierung des Schiffsverkehrs bis zum Jahresende ein.
Für die Devisenmärkte ist insbesondere relevant, dass sich der Preisdruck inzwischen über den Energiesektor hinaus ausgeweitet hat. Gestörte Lieferketten und höhere Transportkosten haben auch andere Rohstoffgruppen erfasst. Industriemetalle wie Kupfer, Aluminium und Lithium haben sich seit Kriegsbeginn verteuert. Auch bei Düngemittelvorprodukten wie Ammoniak und Harnstoff sowie bei Lebensmitteln ist ein Preisanstieg zu beobachten.
Der Bloomberg Commodity Index nähert sich damit wieder den Höchstständen des Jahres 2022. Der breite Rohstoffpreisanstieg wirkt sich unterschiedlich auf die Terms of Trade einzelner Volkswirtschaften aus. Rohstoffexportierende Länder profitieren grundsätzlich von höheren Exportpreisen, während rohstoffimportierende Volkswirtschaften mit steigenden Importkosten konfrontiert sind. Dort können höhere Rohstoffpreise über Produktionskosten und Verbraucherpreise zugleich die Inflation erhöhen und die Konjunktur belasten.
Diese Unterschiede zeigen sich auch am G10-Devisenmarkt. Rohstoffwährungen wie der australische Dollar und die norwegische Krone zählen im Jahresvergleich zu den stärkeren Währungen gegenüber dem Euro (vgl. Abbildung 1, oberes Schaubild).
Die Norges Bank hat den Leitzins auf 4,50 % angehoben. Auch die Reserve Bank of Australia hat ihre Geldpolitik im Jahresverlauf gestrafft. In beiden Volkswirtschaften verbessern höhere Rohstoffpreise die Terms of Trade und können gleichzeitig den binnenwirtschaftlichen Preisdruck erhöhen. Die daraus resultierenden Zinsdifferenzen spiegeln sich auch in hohen Sicherungskosten für EUR/AUD und EUR/NOK wider.
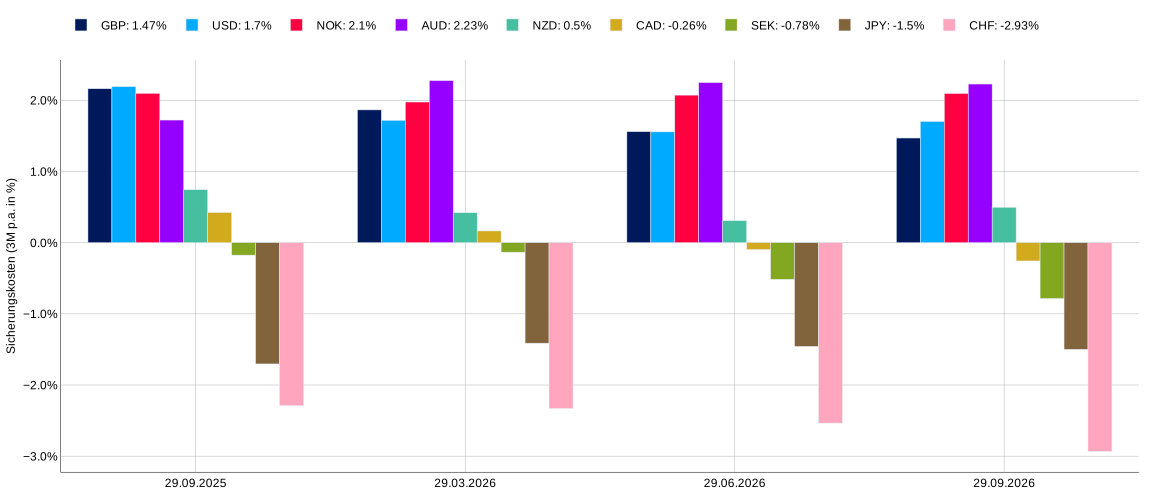
Am anderen Ende der Sicherungskostenstruktur steht EUR/CHF. Mit rund -2,9 % liegt der Sicherungsertrag auf einem Niveau, das zuletzt vor der globalen Finanzkrise (2008) erreicht wurde.
Der EUR/JPY folgt mit rund -1,5 % (vgl. Abbildung 1, linkes Schaubild unten). Für rohstoffimportierende Volkswirtschaften wie die Eurozone und Japan stellt der breite Rohstoffpreisanstieg dagegen einen negativen Angebotsschock dar, der die Kaufkraft belastet, die Produktionskosten erhöht und gleichzeitig den Inflationsdruck verstärkt.
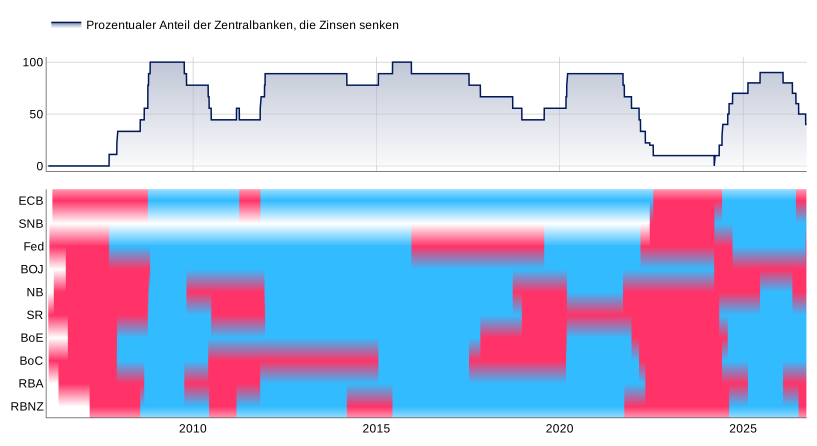
Abbildung 2: Zentralbankaktivität; die rote Fläche visualisiert den Beginn einer Zinserhöhung (inklusive des darauffolgenden Konstanthaltens der Zinsen) und blau repräsentiert den Beginn einer Zinssenkung (ebenfalls inklusive des darauffolgenden Konstanthaltens der Zinsen)
(Quelle: Bloomberg, 7orca – eigene Darstellung und Berechnung)
Auch die geldpolitische Entwicklung innerhalb der G10 hat sich entsprechend verändert (vgl. Abbildung 2). Der seit 2024 zu beobachtende Zinssenkungszyklus wurde durch den erneuten Inflationsanstieg unterbrochen. Mehr als die Hälfte der G10-Zentralbanken haben zuletzt ihre Leitzinsen wieder angehoben. Ein vergleichbarer Gleichlauf war zuletzt während des globalen geldpolitischen Straffungszyklus 2022/23 zu beobachten.
Die Fed erhöhte den Leitzins im September um 25 Basispunkte auf 3,75 % bis 4,00 %. Die robuste US-Binnennachfrage und der weiterhin erhöhte zugrunde liegende Preisdruck geben der Fed Spielraum für eine restriktivere Geldpolitik.
Auch die EZB erhöhte im September den Einlagensatz auf 2,50 %. Die Ausgangslage unterscheidet sich jedoch von derjenigen in den USA. In der Eurozone ist der jüngste Inflationsanstieg stärker durch höhere Energiepreise geprägt, während das konjunkturelle Umfeld schwächer ausfällt.
Damit unterscheiden sich die Voraussetzungen für die weitere Geldpolitik von Fed und EZB. Die robuste US-Konjunktur und der stärker binnenwirtschaftlich geprägte Inflationsdruck sprechen für ein länger erhöhtes US-Zinsniveau. In der Eurozone begrenzen das schwächere Wachstum und der stärker externe Charakter des Inflationsschocks dagegen den Spielraum für eine länger anhaltende Straffung. Diese Unterschiede bleiben ein wichtiger Faktor für die Entwicklung von Wechselkursen und Sicherungskosten.
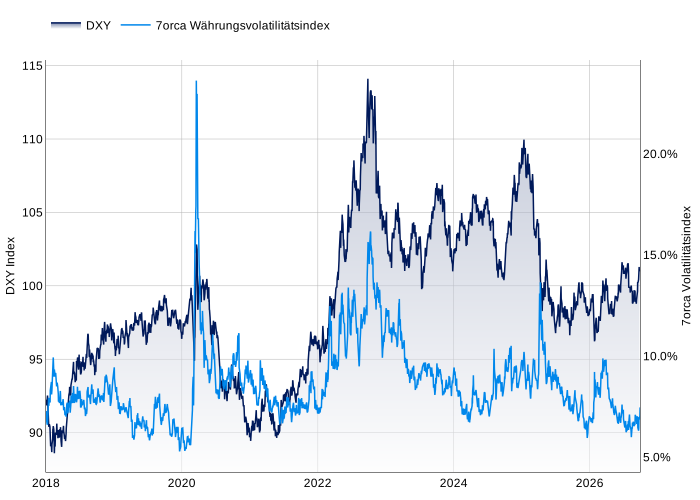
Abbildung 3: US-Dollar Index (DXY) vs. 7orca FX Volatility Index1
(Quelle: Bloomberg, 7orca – eigene Darstellung und Berechnung)
1Der 7orca FX Volatility Index approximiert den “fairen“ Wert eines Variance-Swaps, durch die Replikation eines Plain Vanilla-Optionsportfolios am G10-Währungsmarkt. Aus den resultierenden Indizes wird der Durchschnitt gebildet. Ein höherer Wert ist mit höheren Schwankungen am Devisenmarkt zu interpretieren
Der US-Dollar-Index (DXY) zeigt im laufenden Jahr eine Erholung gegenüber den Tiefständen des Vorjahres. Im Zuge der Eskalation im Nahen Osten wurde der US-Dollar zunächst durch eine höhere Nachfrage nach liquiden und als vergleichsweise sicher wahrgenommenen Anlagen unterstützt. Gleichzeitig haben sich die geldpolitischen Erwartungen in den USA verändert. Nach zwischenzeitlicher Schwäche im Sommer, führten die Zinserhöhung im September und robuste US-Konjunkturdaten zuletzt wieder zu einer stärkeren Unterstützung des US-Dollars (vgl. Abbildung 3).
Auffällig bleibt gleichzeitig die niedrige Volatilität am Devisenmarkt. Der 7orca FX Volatility Index bewegt sich trotz der geopolitischen Unsicherheit weiterhin auf einem im historischen Vergleich niedrigen Niveau. Die seit Beginn des Iran-Kriegs beobachteten Volatilitätsanstiege waren jeweils nur von kurzer Dauer. Der Devisenmarkt reagiert damit bislang deutlich weniger stark auf den Konflikt als die Rohstoffmärkte.
Die Kombination aus anhaltenden Risiken für die Energieversorgung und niedriger FX Volatilität bleibt dennoch bemerkenswert. Eine erneute Eskalation oder länger anhaltende Störungen des Schiffsverkehrs könnten insbesondere über Rohstoffpreise, Inflationserwartungen und die daraus resultierenden geldpolitischen Reaktionen wieder zu stärkeren Bewegungen an den Devisenmärkten führen.
2. Europa und die USA
„We must be confident that underlying inflation is moving to our objective, clearly and at sufficient speed." Kevin Warsh (28.08.2026)
2.1 Geldpolitik & Wechselkursentwicklung
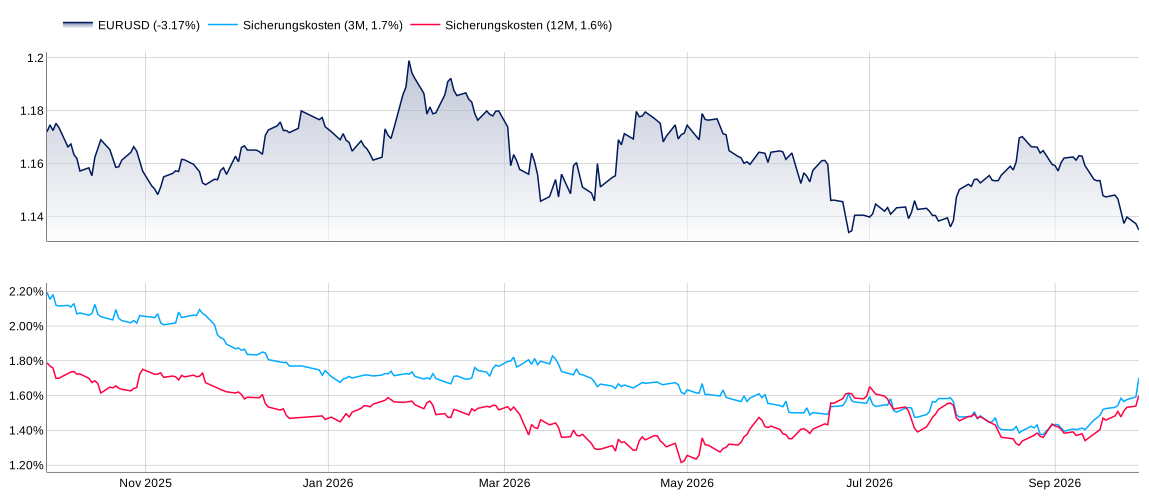
Abbildung 4: EUR/USD-Wechselkurs und -Sicherungskosten
(Quelle: Bloomberg, 7orca – eigene Darstellung)
Der USD hat im Berichtsquartal spürbar aufgewertet und notierte zuletzt im Bereich von 1,13. Gegenüber den Jahrestiefs aus dem Frühjahr entspricht dies einer Aufwertung von gut 4 % und bestätigt damit die im Vorquartal identifizierten Abwärtsrisiken für den Euro (vgl. Abbildung 4, oberes Schaubild).
Die Sicherungskosten auf Sicht von drei und zwölf Monaten haben sich auf rund 1,7 % bis 1,6 % angenähert und liegen inzwischen nahezu gleichauf. Der zuvor bestehende Unterschied zwischen den beiden Laufzeiten, der unterschiedliche Zinserwartungen über den Zeitverlauf widerspiegelte, ist damit weitgehend verschwunden.
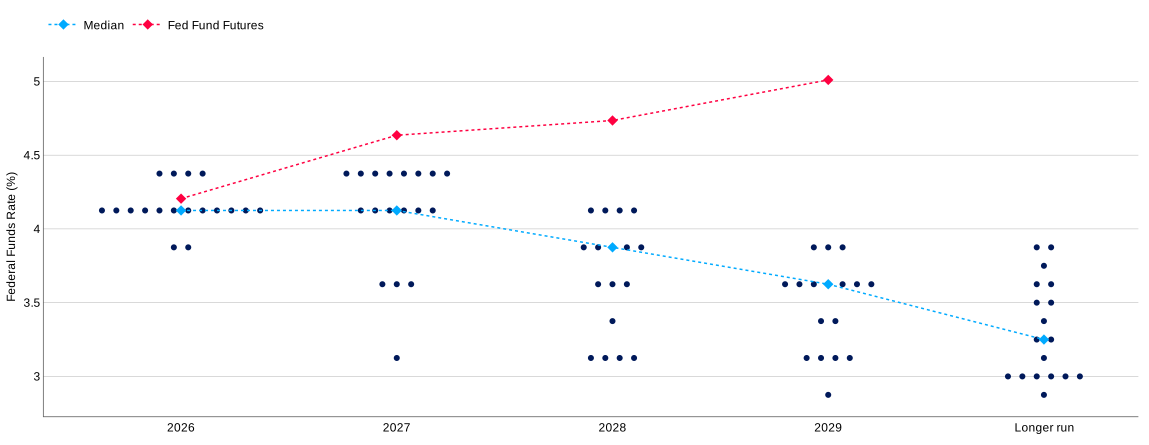
Abbildung 5: Dot-Plots der Summary of Economic Projection der Fed.
(Quelle: Fed, Bloomberg, 7orca – eigene Darstellung)
Die September-Entscheidung der Fed, den Leitzins einstimmig um 25 Basispunkte auf 3,75 % bis 4,00 % anzuheben, und die “hawkischen“ Signale aus dem Treffen führender Zentralbanker in Jackson Hole haben die Glaubwürdigkeit des neuen geldpolitischen Rahmens unter Warsh gestärkt. Auch die aktualisierten Dot Plots (Zinsprojektionen der US-Notenbänker) bestätigen das Bild einer Zentralbank mit einer klaren und intern weitgehend abgestimmten geldpolitischen Ausrichtung (vgl. Abbildung 5). Für 2026 liegen die Projektionen der FOMC-Mitglieder eng bei rund 4,0 % bis 4,25 %. Damit hat sich der im Juli noch deutlich sichtbare Dissens innerhalb des FOMC spürbar verringert.
Gleichzeitig besteht eine deutliche Differenz zwischen den Projektionen der Fed und den Markterwartungen. Für 2027 und 2028 preisen die Fed Funds Futures einen höheren Zinspfad ein als der Median der FOMC-Projektionen. Der Markt rechnet damit, dass das Zinsniveau länger erhöht bleibt, als es die Projektionen der Fed derzeit nahelegen. Dahinter können sowohl robustere Wachstums- und Inflationserwartungen als auch eine höhere Risikoprämie für den künftigen Zinspfad stehen. Der Verzicht der Fed auf eine explizite Forward Guidance verstärkt diese Unsicherheit. Marktteilnehmer müssen den weiteren Zinspfad stärker selbst einschätzen und entsprechende Risiken einpreisen.
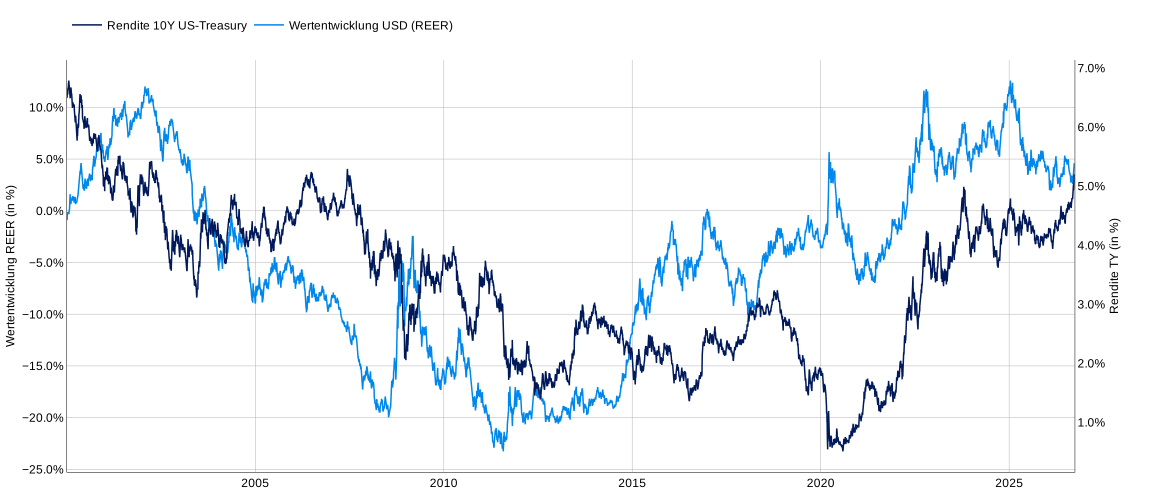
Diese veränderten Zinserwartungen spiegeln sich deutlich am US-Anleihemarkt wider. Die Rendite zehnjähriger US-Staatsanleihen stieg Ende September erstmals seit 2007 über 5 %. Nach Veröffentlichung der September-PMI-Daten verzeichnete sie zudem den stärksten Tagesanstieg seit mehr als eineinhalb Jahren. Das Renditeniveau ist inzwischen über die gesamte Laufzeitenstruktur hinweg hoch: Zweijährige US-Staatsanleihen rentieren knapp unter 5 %, während die Rendite 30-jähriger Anleihen deutlich darüber liegt.
Abbildung 6 zeigt allerdings, dass der US-Dollar auf diesen Renditeanstieg bislang vergleichsweise schwach reagiert hat. Zwar ist die historisch positive Beziehung zwischen US-Renditen und dem realen effektiven Wechselkurs wieder erkennbar, die Aufwertung des US-Dollars bleibt jedoch deutlich hinter dem Renditeanstieg zurück. Damit stellt sich für die weitere Entwicklung des US-Dollars vor allem die Frage, welche Faktoren hinter dem Renditeanstieg stehen und in welchem Umfang diese auch den US-Dollar unterstützen.
Abbildung 6: Rendite 10-jähriger US-Staatsanleihen (TY) vs. USD Real Effective Exchange Rate (REER)
 (Quelle: Bloomberg, 7orca – eigene Darstellung)
Der Renditeanstieg hat mehrere Ursachen. Erstens haben sich die Wachstumserwartungen verbessert. Die US-Konjunktur überrascht weiterhin positiv, sodass der Markt eine robustere nominale Wachstumsdynamik einpreist. Dies wirkt grundsätzlich unterstützend für den US-Dollar. Zweitens sind die Inflationserwartungen gestiegen. Höhere Energiepreise und die anhaltend hohe Kerninflation sprechen für ein länger erhöhtes Zinsniveau und stützen damit ebenfalls den US-Dollar.
Der dritte Faktor liegt auf der Angebotsseite. Angesichts strukturell hoher Haushaltsdefizite finanziert sich das US-Finanzministerium verstärkt über kurzlaufende Geldmarktpapiere. Dadurch ist der Anteil von Treasury Bills am ausstehenden Schuldenvolumen auf über 20 % gestiegen und liegt damit deutlich über historischen Vergleichswerten. Die hohe Quote kurzlaufender Staatsanleihen reduziert kurzfristig zwar den Finanzierungsbedarf bei längeren Laufzeiten, erhöht aber den künftigen Refinanzierungsbedarf und die Zinssensitivität. In Verbindung mit den strukturell hohen Haushaltsdefiziten steigt damit die Unsicherheit über das mittelfristige Angebot länger laufender Staatsanleihen, was zu einer höheren Laufzeitprämie beitragen kann. Verstärkt wird dieser Effekt durch den weiteren Abbau der Fed-Bilanz, da auslaufende Wertpapiere nicht vollständig reinvestiert werden und damit ein größerer Teil des Anleiheangebots vom privaten Markt aufgenommen werden muss.
Zusätzlicher Angebotsdruck kommt vom Unternehmensanleihemarkt. Die Emissionen von Investment-Grade-Anleihen bewegen sich auf Rekordniveau. Ein wesentlicher Treiber ist der KI-bedingte Investitionsboom, insbesondere bei Rechenzentren, Energieinfrastruktur und Halbleiterkapazitäten. Unternehmen finanzieren einen wachsenden Teil dieser Investitionen über den Anleihemarkt. Das zusätzliche Angebot an länger laufenden Anleihen trifft damit auf einen Markt, der bereits ein hohes staatliches Emissionsvolumen absorbieren muss. Auch dies trägt zu höheren Laufzeitprämien am langen Ende bei.
Dieser Angebotsdruck liefert zugleich eine mögliche Erklärung für die in Abbildung 6 erkennbare Entkopplung von US-Renditen und US-Dollar. Nicht jeder Renditeanstieg ist gleichermaßen positiv für den Dollar. Steigen die Renditen aufgrund besserer Wachstumsaussichten oder höherer Leitzinserwartungen, erhöht dies tendenziell die Attraktivität von US-Dollar-Anlagen. Wird der Renditeanstieg dagegen vor allem durch ein höheres Anleiheangebot und steigende Laufzeitprämien verursacht, ist der positive Effekt auf den US-Dollar deutlich geringer.
Für den EUR/USD folgt daraus, dass höhere US-Renditen grundsätzlich weiterhin für den US-Dollar sprechen. Die Größenordnung des Renditeanstiegs überschätzt jedoch möglicherweise den daraus resultierenden Währungsimpuls. Entscheidend ist, wodurch die Renditen steigen: Sind robustes Wachstum und ein länger restriktiver Fed-Kurs die wesentlichen Treiber, dürfte dies den US-Dollar stärker unterstützen. Geht der Anstieg dagegen vor allem auf ein höheres Anleiheangebot und steigende Laufzeitprämien zurück, fällt der positive Effekt auf den US-Dollar geringer aus.
Die bislang schwache Reaktion des US-Dollars auf den Renditeanstieg spricht dafür, dass der Markt zumindest einen Teil der Bewegung am langen Ende nicht als klassischen geldpolitischen Impuls interpretiert. Für die weitere Entwicklung von EUR/USD ist daher weniger das absolute Renditeniveau entscheidend als die Zusammensetzung des Renditeanstiegs.
2.2 Konjunktur
Die konjunkturelle Entwicklung in den USA und der Eurozone bleibt unterschiedlich. Zwar hat sich die reine Wachstumsdifferenz gegenüber dem Jahresbeginn verringert, die Treiber des Wachstums unterscheiden sich jedoch weiterhin deutlich.
Die US-Wirtschaft zeigt sich robust. In ihrer September-Projektion (Summary of Economic Projections, SEP) hat die Fed ihre Wachstumsprognose für 2026 von 2,2 % auf 2,3 % und für 2027 auf 2,4 % angehoben. Gleichzeitig sieht eine deutliche Mehrheit der FOMC-Mitglieder weiterhin erhebliche Inflationsrisiken, während die Projektion für die Arbeitslosenquote erneut nach unten revidiert wurde. Trotz des erhöhten Zinsniveaus setzt sich die wirtschaftliche Expansion damit fort. Gestützt wird sie durch einen robusten privaten Konsum, fiskalische Impulse und hohe Investitionen im Zusammenhang mit dem Ausbau von KI-Infrastruktur.
Auch die Eurozone entwickelte sich zuletzt besser als erwartet. Das reale BIP stieg im zweiten Quartal 2026 gegenüber dem Vorquartal um 0,6 %, nachdem zunächst ein Wachstum von 0,4 % gemeldet worden war. Gegenüber dem Vorjahr betrug das Wachstum 1,2 %. Unterstützt wurde die Entwicklung insbesondere durch höhere Exporte sowie fiskalische Impulse. Die September-Projektionen der EZB gehen für das Gesamtjahr 2026 von einem Wachstum von rund 1,2 % aus. Auf mittlere Sicht sollen demnach niedrigere Energiepreise und steigende Realeinkommen die Konjunktur zusätzlich stützen. Innerhalb der Eurozone bleiben die Unterschiede allerdings erheblich. Spanien verzeichnete mit 0,7 % erneut ein kräftiges Quartalswachstum. Deutschland zeigt erste Anzeichen einer Erholung, während die Unternehmensinvestitionen trotz einer besseren Exportentwicklung verhalten bleiben.
Die Wachstumsdifferenz zwischen den USA und der Eurozone ist damit geringer als noch zu Jahresbeginn. Die Zusammensetzung des Wachstums unterscheidet sich jedoch weiterhin. In den USA wird die Expansion von privatem Konsum und Investitionen getragen, während die Erholung in der Eurozone stärker von Exporten, fiskalischen Impulsen und der Entwicklung der Realeinkommen abhängt.
Für den EUR/USD bleibt diese Divergenz relevant, weil sie unterschiedliche geldpolitische Rahmenbedingungen unterstützt. Die robuste US-Konjunktur gibt der Fed trotz weiterhin erhöhter Inflationsrisiken mehr Spielraum für eine restriktive Geldpolitik. In der Eurozone begrenzt das schwächere Wachstumsumfeld dagegen den geldpolitischen Spielraum der EZB. Damit bleibt die relative Wachstums- und Zinsentwicklung vorerst ein unterstützender Faktor für den US-Dollar.
2.3 Preisentwicklungen
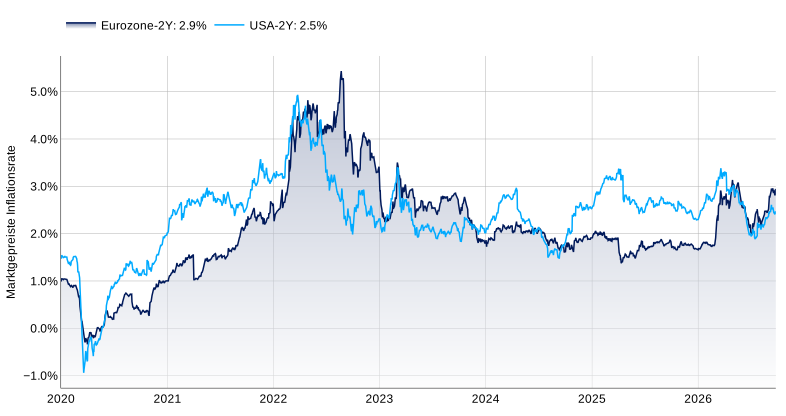
Die marktgepreisten Inflationserwartungen auf Sicht von zwei Jahren haben sich in den USA und der Eurozone zuletzt wieder angenähert (vgl. Abbildung 7). Hinter dem ähnlichen Niveau stehen jedoch unterschiedliche Inflationstreiber.
In den USA liegt die Gesamtinflation bei rund 3,4 %, während die Kerninflation 2,4 % beträgt. Die Entwicklung einzelner Komponenten zeigt allerdings, dass der zugrunde liegende Preisdruck weiterhin erhöht ist. Insbesondere die Dienstleistungsinflation ohne Wohnkosten, häufig als “Supercore“-Inflation bezeichnet, hat zuletzt wieder angezogen und liegt auf annualisierter Basis deutlich oberhalb des 2 %-Ziels. Anders als bei einem energiepreisbedingten Inflationsschub ist dieser Preisdruck stärker binnenwirtschaftlich geprägt. Robuste Reallöhne, ein weiterhin vergleichsweiser angespannter Arbeitsmarkt und eine solide Binnennachfrage tragen dazu bei. Zusätzliche Nachfrageimpulse gehen von den hohen Investitionen in KI-Infrastruktur aus. Für die Fed spricht diese Zusammensetzung der Inflation dafür, dass der Preisdruck nur langsam nachlassen dürfte und ein weiterhin restriktives Zinsniveau erforderlich bleibt.
Abbildung 7: Marktgepreiste Inflationsraten in den USA und der Eurozone (2-Jahres-Horizont)
(Quelle: Bloomberg)
In der Eurozone ist die jüngste Inflationsentwicklung dagegen stärker durch Energiepreise geprägt. Die HVPI-Gesamtinflation stieg im August auf 3,3 %, wobei der Anstieg maßgeblich auf Energiepreise zurückzuführen war, die gegenüber dem Vorjahr um mehr als 14 % zulegten. Die Kerninflation ging dagegen leicht zurück und deutet damit auf einen geringeren binnenwirtschaftlichen Preisdruck hin.
Die hohe Energieimportabhängigkeit macht die Eurozone besonders anfällig für externe Preisschocks. Rund 55 % des Primärenergiebedarfs werden importiert, wobei die Abhängigkeit in Deutschland noch höher liegt. Steigende Preise für Rohöl und Erdgas wirken sich daher vergleichsweise stark auf die Kostenbasis der europäischen Industrie aus. Die USA sind als Nettoenergieexporteur von diesem Effekt deutlich weniger betroffen.
Diese Unterschiede zeigen sich auch in den deutschen Erzeugerpreisen. Sie lagen im August 2026 um 4,6 % über dem Vorjahresniveau, nachdem sie im Februar noch um 3,3 % gesunken waren. Besonders ausgeprägt war der Anstieg bei energieintensiven Komponenten: Mineralölerzeugnisse verteuerten sich gegenüber dem Vorjahr um mehr als 40 %, leichtes Heizöl um mehr als 65 %. Auch die Erzeugerpreise für Dienstleistungen zogen im zweiten Quartal um 3,7 % gegenüber dem Vorjahr an. Der schnelle Anstieg der Erzeugerpreise verdeutlicht, wie stark sich höhere Energiepreise auf die Kostenbasis der deutschen Wirtschaft auswirken können.
Für die Geldpolitik ergeben sich daraus unterschiedliche Ausgangslagen. In den USA trifft der weiterhin erhöhte binnenwirtschaftliche Preisdruck auf eine robuste Konjunktur. Dies gibt der Fed mehr Spielraum, das Zinsniveau länger restriktiv zu halten. In der Eurozone ist der jüngste Inflationsanstieg dagegen stärker auf externe Energiepreise zurückzuführen, während der binnenwirtschaftliche Preisdruck und das Wachstum schwächer ausfallen. Für die EZB entsteht daraus ein schwierigerer Zielkonflikt zwischen Inflationsbekämpfung und konjunktureller Belastung.
Sollte der Energiepreisdruck entsprechend den Annahmen der EZB-Projektionen wieder nachlassen, dürfte auch der Druck auf die EZB für weitere Zinserhöhungen abnehmen. Für EUR/USD bleibt damit vor allem die unterschiedliche Zusammensetzung der Inflation relevant: Ein persistenter binnenwirtschaftlicher Preisdruck in den USA spricht eher für ein länger erhöhtes US-Zinsniveau, während ein temporärer energiepreisbedingter Inflationsanstieg in der Eurozone weniger eindeutig für eine dauerhaft restriktivere Geldpolitik der EZB spricht. Dies würde die relative Zinsentwicklung weiterhin zugunsten des US-Dollars beeinflussen.
2.4 Gesamteinschätzung EUR/USD
Die fundamentalen Rahmenbedingungen sprechen weiterhin für eine relative Unterstützung des US-Dollars. Die robuste US-Konjunktur und der anhaltende binnenwirtschaftliche Preisdruck geben der Fed Spielraum, das Zinsniveau länger restriktiv zu halten. Die EZB steht dagegen vor einem schwächeren Wachstumsumfeld und einem Inflationsanstieg, der stärker durch externe Energiepreise geprägt ist. Sollte der Energiepreisdruck nachlassen, dürfte entsprechend auch der Druck für weitere Zinserhöhungen in der Eurozone abnehmen.
Auch das höhere Renditeniveau am US-Anleihemarkt unterstützt grundsätzlich den US-Dollar. Allerdings hängt die Stärke dieses Effekts von den Ursachen des Renditeanstiegs ab. Soweit höhere Renditen auf robustes Wachstum und einen länger restriktiven Fed-Kurs zurückzuführen sind, sprechen sie für den US-Dollar. Der Teil des Renditeanstiegs, der auf ein höheres Anleiheangebot und steigende Laufzeitprämien entfällt, dürfte dagegen einen geringeren positiven Währungsimpuls liefern.
In der Gesamtschau bleiben damit die Aufwertungschancen für den US-Dollar bestehen. Kurzfristig sprechen insbesondere die Zinsdifferenz und das robuste US-Wachstumsumfeld für den US-Dollar. Auf mittlere Sicht bleibt entscheidend, ob sich die Unterschiede bei Wachstum, Inflation und den daraus resultierenden geldpolitischen Reaktionen von Fed und EZB fortsetzen.
3. Vereinigtes Königreich
3.1 Geldpolitik & Wechselkursentwicklung
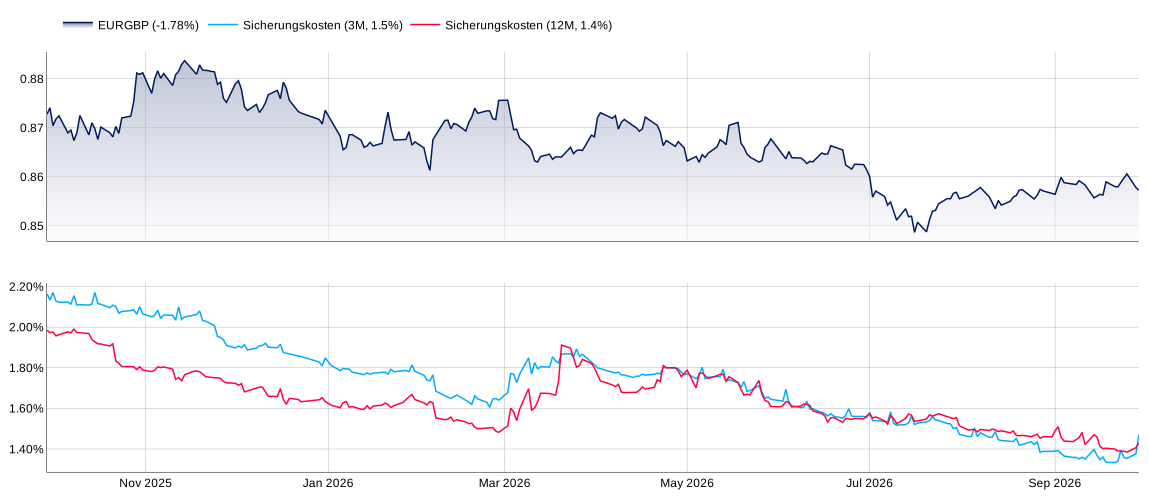
Abbildung 8: EUR/GBP-Wechselkurs und -Sicherungskosten
(Quelle: Bloomberg)
Das britische Pfund hat gegenüber dem Euro im Berichtsquartal leicht aufgewertet. Der EUR/GBP Wechselkurs fiel von rund 0,88 auf zeitweise unter 0,85 und erreichte damit ein Niveau, das zuletzt vor dem Brexit-Referendum über einen längeren Zeitraum beobachtet wurde. Die Aufwertung des Pfunds ist dabei weniger auf eine ausgeprägte konjunkturelle Stärke des Vereinigten Königreichs als auf die relative Schwäche des Euro zurückzuführen. Gleichzeitig stellt sich das britische Wachstumsumfeld im Vergleich zur Eurozone weiterhin günstiger dar.
Auch die Sicherungskosten sind im Jahresverlauf deutlich gesunken. Sowohl auf Sicht von drei als auch von zwölf Monaten gingen sie von über 2 % auf zuletzt rund 1,4 % zurück und liegen inzwischen nahezu gleichauf (vgl. Abbildung 8, unteres Schaubild). Der zuvor bestehende Unterschied zwischen den beiden Laufzeiten, der unterschiedliche Zinserwartungen über den Zeitverlauf widerspiegelte, ist damit weitgehend verschwunden. Für Anleger mit Sicherungsbedarf hat sich die Absicherung von Pfund-Positionen im Jahresverlauf entsprechend deutlich verbilligt.
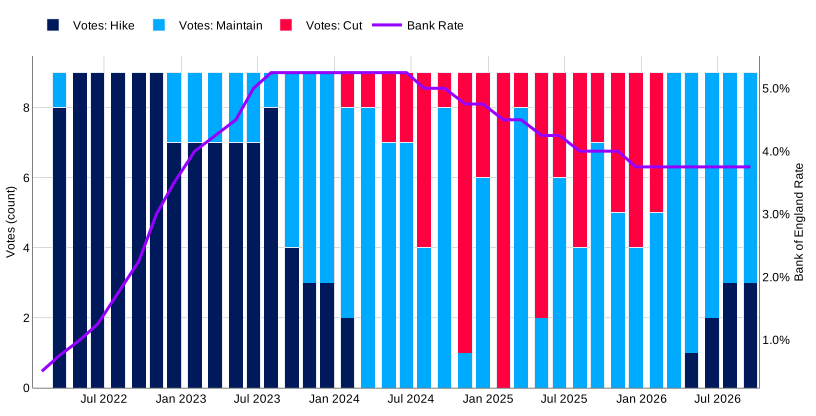
Auch innerhalb der Bank of England haben sich die unterschiedlichen Einschätzungen zum weiteren geldpolitischen Kurs zuletzt verstärkt (vgl. Abbildung 9). Am 17. September beließ die BoE den Leitzins wie erwartet bei 3,75 %. Es war die sechste Beibehaltung in Folge seit der Zinssenkung im Dezember 2025. Im Monetary Policy Committee (MPC), dem für die Geldpolitik zuständigen Entscheidungsgremium der BoE, stimmten sechs Mitglieder für unveränderte Zinsen, während drei Mitglieder eine sofortige Anhebung auf 4,0 % befürworteten.
Die BoE steht damit vor einem ähnlichen Zielkonflikt wie die EZB. Höhere Energiepreise erhöhen kurzfristig den Inflationsdruck, während die schwache Binnenkonjunktur den Spielraum für eine dauerhaft restriktivere Geldpolitik begrenzt. Sollte der Energiepreisdruck anhalten und die Verbraucherpreisinflation weiter steigen, würde dies den Druck auf die BoE erhöhen, das Zinsniveau erneut anzuheben. Gleichzeitig spricht das schwache Wachstumsumfeld gegen einen ausgeprägten oder länger anhaltenden Zinserhöhungszyklus.
Abbildung 9: Abstimmungsverhalten der Bank of England
(Quelle: Bank of England)
3.2 Konjunktur
Das britische BIP wuchs im zweiten Quartal 2026 um 0,4 % gegenüber dem Vorquartal und entwickelte sich damit weiterhin moderat positiv. Auch im Juli setzte sich die Expansion mit einem Monatswachstum von 0,4 % fort. Getragen wurde sie vor allem vom Dienstleistungssektor, während die Industrieproduktion zurückging. Sowohl das verarbeitende Gewerbe als auch die Gesamtindustrie verzeichneten Produktionsrückgänge.
Auch vom Arbeitsmarkt kommen zunehmend schwächere Signale. Die Zahl der offenen Stellen fiel auf den niedrigsten Stand seit mehr als fünf Jahren. Gleichzeitig hat sich das Lohnwachstum auf zuletzt rund 3,6 % abgeschwächt und dürfte laut Unternehmensumfragen der BoE weiter nachlassen. Die Binnenkonjunktur ist damit weniger robust, als die BIP-Zahlen zunächst vermuten lassen. Die Investitionstätigkeit bleibt verhalten, während höhere Energiepreise sowohl die Produktionskosten als auch die Kaufkraft der privaten Haushalte belasten. Gleichzeitig erwartet die BoE für das vierte Quartal 2026 einen Anstieg der Inflation auf rund 3,2 %. Der Spielraum für eine geldpolitische Lockerung bleibt damit begrenzt.
Im Vergleich zur Eurozone ist das Vereinigte Königreich allerdings weniger stark von Energieimporten abhängig. Mehr als 40 % des Öl- und Gasbedarfs werden durch Importe gedeckt, da die Förderung in der Nordsee den heimischen Bedarf nicht mehr vollständig abdeckt. In der Eurozone liegt die Importabhängigkeit beim Primärenergiebedarf mit rund 57 % höher. Steigende Weltmarktpreise treffen daher auch die britische Wirtschaft, der Effekt fällt jedoch tendenziell geringer aus als in der Eurozone. Der Anstieg der britischen Inputpreise um mehr als 6 % gegenüber dem Vorjahr im August zeigt dennoch, dass der Kostendruck erheblich ist.
Gleichzeitig profitiert das Vereinigte Königreich nicht in gleichem Maße von höheren Energiepreisen wie ein Nettoenergieexporteur. Der Energiepreisanstieg stellt daher weiterhin eine Belastung für Wachstum und Inflation dar, allerdings in geringerem Umfang als in stärker importabhängigen Volkswirtschaften der Eurozone. Für die BoE ergibt sich daraus ein ähnlicher, aber weniger ausgeprägter, Zielkonflikt wie für die EZB: Der externe Preisdruck spricht gegen eine schnelle geldpolitische Lockerung, während die schwächere Binnenkonjunktur den Spielraum für weitere Zinserhöhungen begrenzt.
3.3 Preisentwicklungen
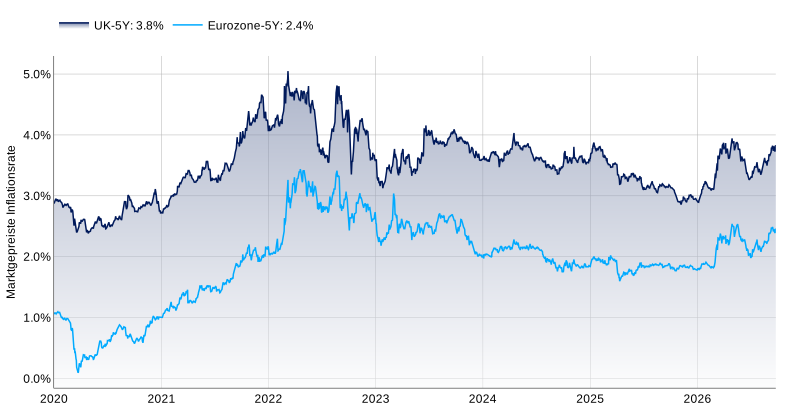
Der anhaltende Inflationsdruck bleibt ein wesentlicher Faktor für die Geldpolitik der Bank of England und damit auch für das britische Pfund (vgl. Abbildung 10). Die marktgepreisten Inflationserwartungen auf Sicht von fünf Jahren liegen mit rund 3,8 % weiterhin deutlich über dem Inflationsziel der BoE und zugleich über dem Niveau der Eurozone von rund 2,4 %. Dieser Abstand hat sich im Berichtsquartal weiter verfestigt.
Auch die aktuelle Preisentwicklung deutet auf einen anhaltenden Inflationsdruck hin. Der Verbraucherpreisindex (CPI) stieg im August um 3,1 % gegenüber dem Vorjahr, nach 2,9 % im Juli. Wesentlicher Treiber waren höhere Kraftstoffpreise. Auf vorgelagerter Ebene ist der Preisdruck noch ausgeprägter: Die Erzeuger-Inputpreise lagen im August 6,1 % über dem Vorjahresniveau, während die Fabrikabgabepreise um 3,7 % stiegen. Dies deutet darauf hin, dass ein Teil des höheren Kostendrucks noch nicht vollständig an die Verbraucher weitergegeben wurde.
Die Kerninflation liegt mit 2,6 % ebenfalls oberhalb des Inflationsziels. Dazu tragen insbesondere die Dienstleistungspreise bei, die stärker von binnenwirtschaftlichen Faktoren bestimmt werden und sich in der Regel langsamer zurückbilden als energiepreisbedingte Inflationsimpulse. Zwar sieht die BoE bislang keine ausgeprägten Zweitrundeneffekte, die weiterhin erhöhten Inflationserwartungen der privaten Haushalte und die nur langsam nachlassende Kerninflation sprechen jedoch gegen eine schnelle Normalisierung des Preisdrucks.
Für die BoE ergibt sich daraus ein begrenzter geldpolitischer Spielraum. Der anhaltende Inflationsdruck spricht gegen eine schnelle Lockerung, während die moderate Wachstumsdynamik zugleich wenig Spielraum für deutlich höhere Zinsen lässt. Für das Pfund ist diese Konstellation zweigeteilt: Ein länger erhöhtes britisches Zinsniveau kann die Währung relativ zum Euro unterstützen, während das schwache Wachstumsumfeld einer stärkeren fundamentalen Aufwertung entgegensteht.
Abbildung 10: Marktgepreiste Inflationsraten im UK und der Eurozone (5-Jahres-Horizont)
(Quelle: Bloomberg)
3.4 Gesamteinschätzung EUR/GBP
Die jüngste Aufwertung des Pfunds gegenüber dem Euro ist weniger Ausdruck einer ausgeprägten fundamentalen Stärke des Vereinigten Königreichs als einer relativen Unterstützung gegenüber dem Euro. Die wirtschaftlichen Ausgangslagen ähneln sich in wesentlichen Punkten: Sowohl die BoE als auch die EZB stehen vor erhöhtem externem Preisdruck bei gleichzeitig moderater Binnenkonjunktur.
Ein wesentlicher Unterschied liegt in der Inflationsentwicklung. Im Vereinigten Königreich ist der zugrunde liegende Preisdruck hartnäckiger, sodass der Spielraum der BoE für eine geldpolitische Lockerung geringer bleibt. Daraus ergibt sich gegenüber der Eurozone ein relativer Zinsvorteil, der das Pfund weiterhin unterstützen kann. Die gesunkenen, aber weiterhin positiven Sicherungskosten spiegeln diesen Unterschied wider.
Gleichzeitig fehlt der britischen Wirtschaft eine ausgeprägte Wachstumsdynamik, die eine stärkere fundamentale Aufwertung des Pfunds rechtfertigen würde. Für den EUR/GBP Wechselkurs ergibt sich damit ein ausgeglichenes Bild mit einem moderaten Vorteil für das Pfund. Eine stärkere Aufwertung des Euro würde insbesondere eine Verbesserung der relativen Wachstums- und Zinsperspektiven der Eurozone voraussetzen.
4. Japan
4.1 Geldpolitik & Wechselkursentwicklung
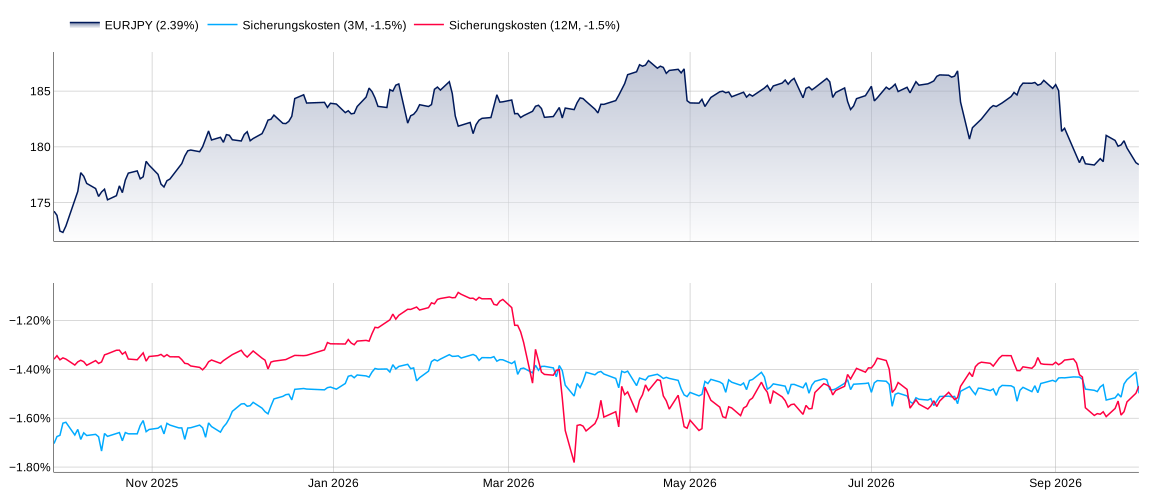
Abbildung 11: EUR/JPY-Wechselkurs und -Sicherungskosten
(Quelle: Bloomberg, 7orca – eigene Darstellung)
Der Yen hat im Berichtsquartal zeitweise deutlich aufgewertet. Die Bewegung ist allerdings weniger auf eine ausgeprägte Stärke des Yen als auf die Schwäche des Euro und eine persistente Interventionsstrategie der BoJ zurückzuführen (vgl. Abbildung 11, oberes Schaubild). Trotz des Rückgangs notiert EUR/JPY weiterhin auf historisch hohem Niveau und spiegelt damit die über mehrere Jahre aufgelaufene Abwertung des Yen gegenüber dem Euro wider.
Das wichtigste geldpolitische Ereignis des Quartals war die September-Sitzung der BoJ. Sie erhöhte den Leitzins mit sieben zu zwei Stimmen um 25 Basispunkte auf 1,25 % und damit auf das höchste Niveau seit 1995. Gouverneur Ueda stellte weitere Zinserhöhungen in Aussicht, sofern sich Wachstum und Inflation im Einklang mit den Projektionen der BoJ entwickeln. Auch die Markterwartungen deuten auf eine Fortsetzung der geldpolitischen Normalisierung hin und preisen bis Mitte 2027 einen Leitzins von rund 1,75 % ein.
Der Zinserhöhung war Ende Juli eine koordinierte Intervention Japans und der USA am Devisenmarkt vorausgegangen. Der USD/JPY fiel daraufhin innerhalb weniger Stunden um mehr als 3 % und zeitweise unter die Marke von 160 Yen je US-Dollar. Die Wirkung auf den Wechselkurs war jedoch nur von kurzer Dauer. In den beiden folgenden Wochen kauften japanische Investoren netto mehr als fünf Billionen Yen an ausländischen Aktien und Anleihen und nutzten damit den stärkeren Yen für den Aufbau von Auslandspositionen.
Die Entwicklung verdeutlicht die Grenzen von Devisenmarktinterventionen, solange große internationale Zinsunterschiede bestehen. Interventionen können kurzfristig Einfluss auf den Wechselkurs nehmen, verändern aber nicht die zugrunde liegenden Renditeunterschiede zwischen Japan und anderen Währungsräumen. Trotz der begonnenen geldpolitischen Normalisierung bleibt das Zinsniveau in Japan deutlich niedriger als in der Eurozone und den USA. Dies begrenzt bislang die Unterstützung für den Yen.
Auch die Sicherungskosten spiegeln diese Zinsdifferenz wider (vgl. Abbildung 11, unteres Schaubild). Mit rund -1,5 % auf Sicht von drei Monaten und -1,6% auf Sicht von zwölf Monaten ergibt sich bei der Absicherung von Yen-Positionen gegenüber dem Euro weiterhin ein positiver Sicherungsertrag. Die nahezu parallelen Niveaus beider Laufzeiten zeigen zugleich, dass der Markt auf diesem Horizont nur eine begrenzte Veränderung der Zinsdifferenz einpreist.
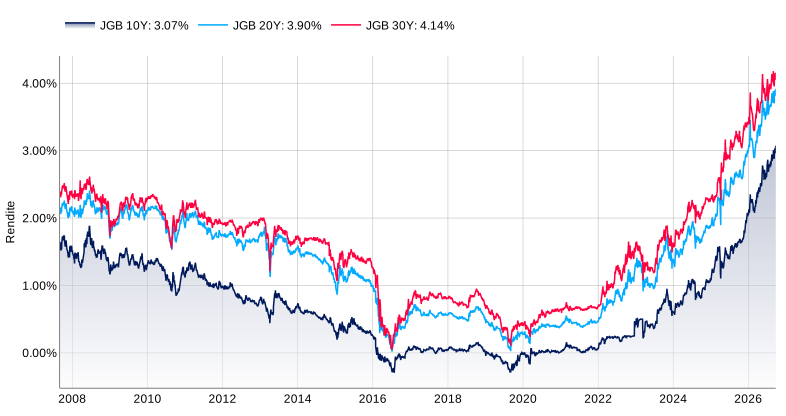
Auch am japanischen Staatsanleihemarkt ist die geldpolitische Normalisierung deutlich sichtbar (vgl. Abbildung 12). Die Rendite zehnjähriger Staatsanleihen liegt bei 3,07 % und damit fast 40 Basispunkte über dem Niveau des Vorquartals. Gleichzeitig rentieren 20-jährige Anleihen bei 3,90 % und 30-jährige bei 4,14 %. Die deutlich höheren Renditen am langen Ende sprechen dafür, dass neben den Erwartungen an den künftigen Leitzinspfad auch längerfristige Risiko- und Laufzeitprämien eine wichtige Rolle spielen. Die hohe Staatsverschuldung begrenzt dabei den Spielraum für eine schnelle geldpolitische Normalisierung. Bei einer Bruttoverschuldung von mehr als 200 % des BIP führen höhere Zinsen sukzessive zu steigenden Refinanzierungskosten des japanischen Staates. Die BoJ steht daher vor der Aufgabe, ihre Geldpolitik zu normalisieren, ohne über einen zu schnellen Zinsanstieg zusätzliche Belastungen für Wirtschaft und Staatsfinanzen zu erzeugen.
Für den Yen ist deshalb nicht allein entscheidend, dass die japanischen Renditen steigen, sondern wodurch der Anstieg verursacht wird. Höhere Renditen können den Yen unterstützen, wenn sie eine nachhaltige geldpolitische Normalisierung und geringere Zinsdifferenzen gegenüber dem Ausland widerspiegeln. Steigen insbesondere die langfristigen Renditen dagegen aufgrund höherer Laufzeit- oder fiskalischer Risikoprämien, ist der positive Effekt auf den Yen deutlich weniger eindeutig.
Abbildung 12: Zinsstruktur in Japan
(Quelle: Bloomberg)
4.2 Konjunktur
Die japanische Wirtschaft wuchs im zweiten Quartal 2026 moderat, blieb jedoch hinter den Erwartungen zurück. Das reale BIP legte annualisiert um 1,1 % zu, nach 1,8 % im ersten Quartal und gegenüber Markterwartungen von 2,0 %. Gegenüber dem Vorquartal betrug das Wachstum 0,3 %.
Positive Wachstumsbeiträge kamen vor allem vom Außenhandel. Die Exporte wurden durch den schwachen Yen und eine höhere globale Nachfrage nach Halbleiterausrüstung im Zuge des KI-Investitionsbooms gestützt. Gleichzeitig gingen die Importe zurück, was den Außenbeitrag und damit rechnerisch das BIP erhöhte. Dieser Effekt ist allerdings nicht als Zeichen einer stärkeren Konjunktur zu interpretieren, da der Importrückgang teilweise auf Versorgungsengpässe im Zusammenhang mit der Blockade der Straße von Hormus zurückzuführen war. Der private Konsum blieb dagegen verhalten, sodass von der Binnennachfrage weiterhin nur begrenzte Wachstumsimpulse ausgehen.
Für das dritte Quartal erwarten führende Forschungsinstitute eine weitere Abschwächung auf ein annualisiertes Wachstum von rund 0,7 %. Gleichzeitig bleibt der Arbeitsmarkt angespannt und unterstützt damit das Lohnwachstum. Für die BoJ ist diese Entwicklung von besonderer Bedeutung, da steigende Löhne eine Voraussetzung dafür sind, dass sich die Inflation dauerhaft stärker binnenwirtschaftlich verankert und die geldpolitische Normalisierung fortgesetzt werden kann.
Ein wesentlicher Belastungsfaktor bleiben die höheren Energieimportkosten. Japan ist in hohem Maße auf Energieimporte angewiesen und bezieht einen großen Teil seiner Rohölimporte aus dem Mittleren Osten. Die Auswirkungen des Konflikts in der Region treffen die japanische Wirtschaft daher sowohl über höhere Weltmarktpreise als auch über Risiken für die Energieversorgung und die Transportwege. Die Blockade der Straße von Hormus erhöht diese Belastung zusätzlich und kann insbesondere bei energieintensiven Unternehmen zu höheren Produktionskosten und Einschränkungen in den Lieferketten führen.
Damit bleibt das konjunkturelle Umfeld für die BoJ anspruchsvoll. Der angespannte Arbeitsmarkt und das Lohnwachstum sprechen grundsätzlich für eine Fortsetzung der geldpolitischen Normalisierung. Gleichzeitig begrenzen die moderate Binnennachfrage und die Belastungen durch höhere Energiepreise den Spielraum für schnelle Zinserhöhungen.
4.3 Preisentwicklungen
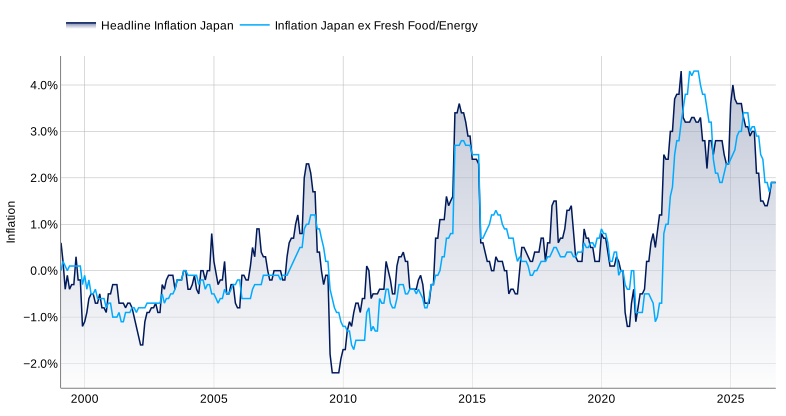
Die Inflationsentwicklung in Japan spricht zunehmend für eine nachhaltigere Normalisierung des Preisumfelds (vgl. Abbildung 13). Die Gesamtinflation lag im August bei 1,9 % gegenüber dem Vorjahr und damit unverändert gegenüber dem Vormonat. Auch der zugrunde liegende Preisdruck hat zugenommen. Die Kerninflation ohne Lebensmittel stieg im Juli auf 1,8 %, während der von der BoJ besonders beachtete Preisindex ohne frische Lebensmittel und Energie 1,9 % erreichte. Damit bewegen sich mehrere Inflationsmaße inzwischen nahe am 2 %-Ziel der Notenbank.
Abbildung 13: Inflation und Kerninflation in Japan
(Quelle: Bloomberg)
Für die BoJ ist insbesondere die Zusammensetzung der Inflation relevant. Nach einer langen Phase sehr niedriger Preissteigerungsraten bewegen sich Gesamt- und Kerninflation inzwischen nahe am Inflationsziel. Gleichzeitig dämpfen staatliche Energiesubventionen den Anstieg der Verbraucherpreise, sodass der zugrunde liegende Preisdruck teilweise höher ausfällt, als es die Gesamtinflation erkennen lässt.
Entscheidend für die weitere geldpolitische Normalisierung ist, ob sich die Inflation auch unabhängig von externen Preisimpulsen nachhaltig um das 2 % Ziel stabilisiert. Dafür sprechen insbesondere steigende Löhne und eine stärkere Weitergabe höherer Kosten durch die Unternehmen. Setzt sich diese Entwicklung fort, würde dies die Einschätzung der BoJ stützen, dass sich ein stabilerer Zusammenhang zwischen Löhnen und Preisen etabliert. Damit würde zugleich die Grundlage für eine weitere schrittweise Normalisierung der Geldpolitik gestärkt.
4.4 Gesamteinschätzung EUR/JPY
Die Analyse ergibt ein insgesamt konsistentes Bild. Die BoJ setzt die geldpolitische Normalisierung fort, der Spielraum für eine deutliche Beschleunigung des Zinserhöhungspfades bleibt angesichts der moderaten Binnennachfrage und der hohen Zinssensitivität der japanischen Wirtschaft jedoch begrenzt. Gleichzeitig spiegeln die höheren Renditen am langen Ende neben den Erwartungen an die weitere geldpolitische Normalisierung auch steigende Laufzeit- und Risikoprämien wider. Der Renditeanstieg ist daher nur teilweise als positives Signal für den Yen zu interpretieren.
Für den EUR/JPY bleibt vor allem die weiterhin erhebliche Zinsdifferenz zwischen Japan und der Eurozone relevant. Trotz der Zinserhöhungen der BoJ bietet die Absicherung von Euro-Positionen gegenüber dem Yen weiterhin einen positiven Sicherungsertrag. Eine fortgesetzte Normalisierung der japanischen Geldpolitik könnte diesen Vorteil schrittweise reduzieren, eine schnelle Annäherung der Zinsniveaus ist unter den derzeitigen Rahmenbedingungen jedoch nicht zu erwarten.
Damit sprechen die geldpolitische Normalisierung und die zunehmend binnenwirtschaftlich getragene Inflation grundsätzlich für eine stärkere Unterstützung des Yen als in den vergangenen Jahren. Die weiterhin große Zinsdifferenz und der begrenzte Spielraum für schnelle Zinserhöhungen wirken dem jedoch entgegen. Für den EUR/JPY ergibt sich daraus ein weniger einseitiges Bild als in den Vorjahren, während der positive Sicherungsertrag vorerst bestehen bleibt.
5. Datenübersicht
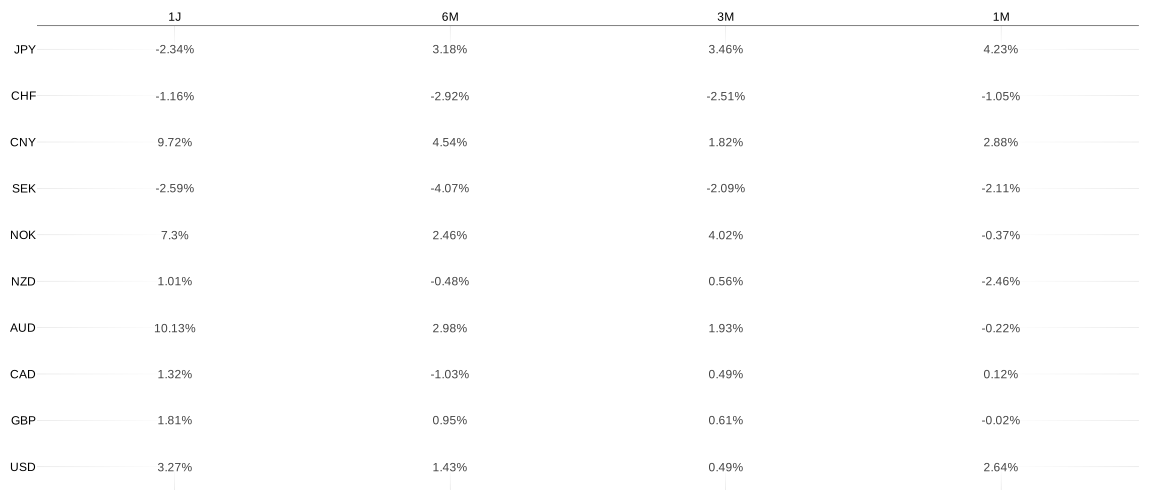
Abbildung 14: Übersicht der Wertentwicklung gegenüber dem Euro zu verschiedenen Stichtagen
(Quelle: Bloomberg, 7orca – eigene Darstellung)
Abbildung 15: Übersicht der Sicherungskostenentwicklung gegenüber dem Euro zu verschiedenen Stichtagen
(Quelle: Bloomberg, 7orca – eigene Darstellung)
Quelle und Datenbestand aller Angaben, sofern nicht anders angegeben: 7orca Asset Management AG (30.09.2026)

